La visite du pape Léon XIV en France a permis de découvrir l'homme, de rappeler sa fonction géopolitique et d'examiner le miroir qu'il a donné à la France
Il y voyait la condition stratégique réelle du monde actuel. Et pour y préserver la liberté d’action, objectif suprême de toute stratégie française qu’elle partage avec sa sœur l’économie des moyens, il préconisait de répondre à l’actuelle guerre globale de tous contre tous par une stratégie totale considérant l’adversité dans toutes ses formes. Au même moment, un des amis de La Vigie l’alertait sur la guerre silencieuse du capital. Alors, pour illustrer cette conjonction, voici le syndrome de Fabrice, une des faces cachées mais déterminantes de la condition stratégique de notre époque troublée.
Le syndrome de Fabrice
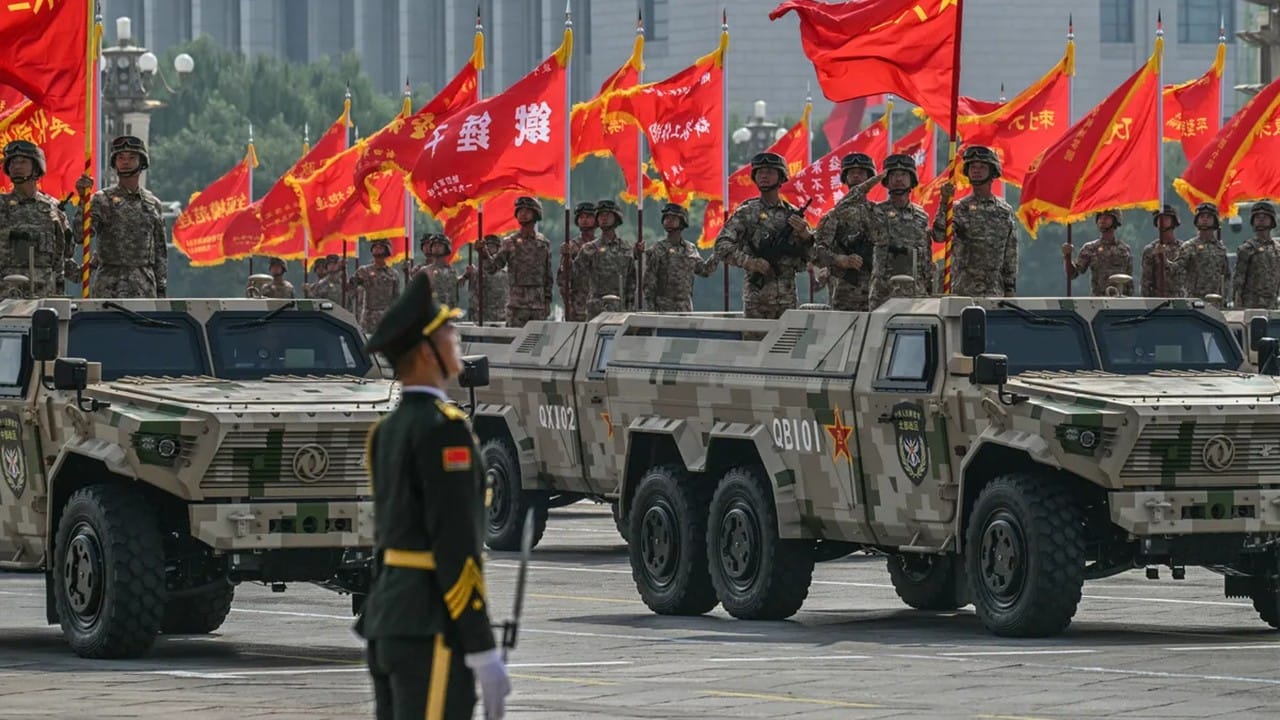
Comme Fabrice del Dongo à Waterloo[i] qui ne comprenait pas la bataille qu'il traversait, nous ne comprenons pas celles qui nous environnent. Nous attendons celles qui n'auront pas lieu mais nous ne livrons pas celles qui nous visent, faute de vue d’ensemble. Nous sommes atteints du syndrome de Fabrice, plongés en aveugles dans les batailles en cours sans les identifier. Nous observons les drones en Ukraine, les missiles au Moyen-Orient, les tensions navales en mer de Chine et nous en concluons simplement que la guerre est revenue. Mais ces manifestations spectaculaires nous masquent une réalité plus profonde : la conflictualité n'avait jamais disparu ; elle avait subrepticement changé de terrain, de moyens et de temporalité, sans prévenir.
Préparer l’autre guerre
Alors nous ne préparons que la guerre que nous savons penser. Nos postures de sécurité restent structurées par la perspective de l'affrontement armé direct : forces, équipements, munitions, renseignement, commandement. Il nous faut évidemment nous adapter aujourd’hui au « combat de haute intensité », quoiqu’il en coûte ! Mais le danger ambiant nous fait confondre la nécessaire préparation d'une éventualité avec la prévision soignée des affrontements réels. Or la grande guerre entre puissances nucléaires reste celle que la dissuasion a pour fonction d'empêcher. « Nous devons être capables de la faire pour ne pas avoir à la faire ». C’est le paradoxe de notre stratégie militaire générale. Nous consacrons l'essentiel de notre réflexion à une guerre que nous voulons rendre impossible. Tandis que réduire nos vulnérabilités serait plus décisif que faire face aux menaces. Là est le grand défi actuel, l’inversion militaire à considérer.
Car pendant ce temps incertain, d'autres batailles, non militaires, sont déjà engagées. Elles se déroulent souvent à bas bruit sans coups de tonnerre : dépendances industrielles, technologies critiques, données, normes, infrastructures, énergie, information, influence, maîtrise des flux, accès aux ressources et aux marchés. Sans être des « guerres » au sens juridique ou militaire, ce sont bien des affrontements de volontés organisés au service d'intérêts politiques ou mercantiles. Or quand un adversaire utilise simultanément les différents instruments de sa puissance et que la guerre est globale, la stratégie ne peut être que totale. La Vigie l’a souvent démontré.
Notre faiblesse est d'abord mentale. Il nous manque, comme à nos voisins européens, une représentation intégrale des multiples affrontements simultanés qui sont en cours. Nous compartimentons ce que nos compétiteurs articulent : défense d'un côté, économie de l'autre, industrie ailleurs, commerce, énergie, information ou technologie dans autant de politiques publiques distinctes et non corrélées.
La leçon de « Fabrice à Waterloo » n'est sans doute pas de délaisser le champ de bataille actif. Elle est qu'être dans la bataille ne suffit pas pour comprendre la guerre en cours. La France et ses voisins européens doivent bien sûr continuer à préparer les guerres qu’ils pourraient avoir à mener. Mais ils doivent aussi apprendre à reconnaître les affrontements dans lesquels ils sont déjà bien engagés à leurs dépens. Car le véritable danger n'est peut-être pas seulement de perdre la prochaine guerre. C'est de découvrir trop tard que la bataille avait commencé et que, comme Fabrice à Waterloo, nous l'avions traversée en somnambules sans assez la comprendre.
La guerre silencieuse du capital
Pour illustrer cette réalité difficile à réaliser, La Vigie s’est penchée sur l’une des faces cachées des guerres d’aujourd’hui : la guerre silencieuse du capital. Derrière la fragmentation géopolitique et les conflits ouverts, il y a la bataille en cours pour le contrôle de l’ordre financier mondial. Les guerres du XXIème siècle ne se jouent plus seulement autour des territoires, des frontières ou des ressources naturelles. Derrière le rideau se déroule une rude confrontation pour le contrôle du capital mondial, des infrastructures financières, des normes d’investissement, des monnaies de règlement, des réseaux de paiement et, in fine, de la capacité des États à financer leur puissance.
Une véritable ligne de fracture du système international pourrait opposer bientôt deux architectures de puissance. D’un côté, un écosystème financier encore largement centré sur les États-Unis, avec le dollar, les marchés de capitaux américains, les grandes banques, les gestionnaires d’actifs, les agences de notation, les cabinets de conseil et les infrastructures de paiement. De l’autre, des centres d’accumulation du capital émergents, chinois, indien, brésilien, moyen-oriental et plus largement issus du Sud global, ne cherchant pas nécessairement à détruire l’ordre existant mais qui s’organisent pour réduire leur exposition et donc leur vulnérabilité à son égard (LV 288). C’est cette confrontation qu’il convient désormais d’intégrer à l’analyse géopolitique.
Telles sont résumées les principales conclusions d’une analyse minutieuse réalisée par le Directeur de Global Prospect Intelligence[ii], Mehdi Taje, un expert senior et international en géopolitique et méthodologies de la prospective et de l’anticipation opérationnelle. Basé à Tunis, c’est un partenaire estimé de La Vigie depuis les origines qui nous a autorisé à en détailler ci-après quelques développements.
Une infrastructure privée de coordination du capital
Le point de départ à considérer est un changement silencieux de la structure du capitalisme occidental. La concentration en cours ne concerne plus seulement les banques. Elle concerne désormais les intermédiaires qui administrent l'épargne mondiale. À la fin de l’année 2025, BlackRock déclarait 14 000 milliards de dollars d’actifs sous gestion, contre environ 8 000 milliards quatre ans auparavant. L’entreprise américaine opère dans plus de cent pays. Cette masse financière représente plusieurs fois le PIB annuel de la France ou de l’Allemagne. Ses gestionnaires exercent des droits de vote, épaulent les directions d’entreprise, établissent des politiques de stewardship et deviennent des intermédiaires permanents entre l’épargne mondiale et les grandes sociétés cotées. Ainsi, nous basculons dans le contrôle des élites.
En effet, BlackRock, Vanguard et State Street occupent simultanément des positions significatives dans plusieurs milliers d’entreprises. Pris ensemble, ces « Big Three » administraient environ 31 700 milliards de dollars d’actifs à la fin de 2025. C’est une concentration sans précédent de la fonction d’intermédiation, d’allocation et de gouvernance du capital. En 2024, selon l’OCDE, les gestionnaires d’actifs détenaient 65 % des actions cotées américaines et 59 % au Royaume-Uni ; leur poids atteignait déjà 28 % en Afrique du Sud, 23 % au Brésil et 21 % en Inde. Les vingt plus grands géraient 38 % des actifs mondiaux de cette catégorie. Et dans près de 80 % des économies avancées, les investisseurs institutionnels étrangers détenaient plus d’actions cotées que les investisseurs institutionnels domestiques.
Parallèlement, une étude portant sur 49 pays confirmait que le common ownership, à savoir la détention simultanée de participations dans des entreprises concurrentes par les mêmes investisseurs institutionnels, progressait mondialement et soulignait le rôle dominant des « Big Three ». Pour l’OCDE cela soulève des vraies questions de concurrence : non seulement la concentration de la richesse, mais la concentration de la fonction d’intermédiation actionnariale. Un nombre très réduit d’institutions participe désormais à la gouvernance d’une fraction considérable des sociétés cotées mondiales.
Il ne s’agit pas d’un « gouvernement mondial » occulte mais de quelque chose de plus subtil : une infrastructure privée de coordination du capital dont l’échelle n’a aucun précédent historique. On a vu s’installer une nouvelle couche de pouvoir financier présente au capital des principales banques, entreprises technologiques, industries de défense, groupes énergétiques et multinationales occidentales facilitant l’interpénétration entre gestionnaires d’actifs, cabinets de conseil, agences de notation, gouvernements et institutions européennes. Il en résulte un phénomène structurel de porosité forte entre expertise publique et finance privée.
Les pays européens deviennent des puissances financièrement dépendantes.
S’est ainsi installée une asymétrie structurelle. L’Union Européenne demeure l’un des plus grands ensembles économiques du monde. Elle possède sa monnaie, ses banques centrales, son industrie, ses systèmes de réglementation et d’importants investisseurs institutionnels. Mais plusieurs infrastructures décisives de son économie sont désormais profondément intégrées à un système financier dominé par les États-Unis. Le phénomène s’accélère. En août 2026, le Financial Times estimait que des entreprises américaines administraient désormais environ 47 % des actifs européens sous gestion. Les acquisitions américaines de sociétés européennes de gestion d’actifs ont atteint en 2026 leur rythme le plus élevé depuis plusieurs décennies.
Le paradoxe est désormais saisissant : alors que l’Union Européenne revendique une autonomie stratégique croissante, près de la moitié des actifs européens sont administrés par des groupes américains au moment même où l’Europe va devoir mobiliser chaque année des centaines de milliards d’euros supplémentaires d’investissement pour financer sa souveraineté technologique, énergétique et militaire. C’est précisément là que réside la problématique de nature géopolitique. Le pouvoir moderne ne nécessite pas nécessairement le contrôle direct des États. Il suffit qu’il contrôle des infrastructures dont les États eux-mêmes dépendent.
La véritable arme reste le dollar.
Car le cœur du système est monétaire. Malgré des décennies d’annonces sur son déclin, le dollar demeure la principale infrastructure financière mondiale. La Banque des règlements internationaux constate qu’il occupe la première position dans presque tous les compartiments de la finance internationale : dette, crédit, réserves, opérations de change et facturation commerciale. L’hégémonie du dollar n’est pas qu’un héritage symbolique de Bretton Woods, c’est encore une infrastructure matérielle mesurable. Fin 2025, il représentait 56,8 % des réserves mondiales identifiées ; il intervenait dans 89,2 % des transactions mondiales de change et environ 9 000 milliards de dollars de dette négociable du Trésor américain étaient détenus par des investisseurs étrangers.
Cette architecture confère toujours aux États-Unis un avantage que n’a possédé aucune autre puissance contemporaine à la même échelle : la capacité de transformer leur monnaie nationale en outil de politique étrangère ou en arme géopolitique. Les sanctions peuvent alors devenir extraterritorialespar déni d’accès au marché financier américain ou aux circuits en dollars. La domination du dollar permet aux États-Unis de financer plus facilement leur dette, leur présence militaire mondiale et leur capacité de sanctions. Réciproquement, Chine et Russie vont donc pousser la dédollarisation pour réduire cette vulnérabilité. Le conflit financier est donc bien réel. C’est le socle de la puissance impériale américaine qui est ainsi en jeu.
La dimension énergétique complète cette architecture financière tant l’importance historique du pétrole dans l’écosystème du dollar est grande. La cotation dominante des hydrocarbures en dollars, la profondeur des marchés américains, le recyclage des excédents des économies exportatrices de pétrole vers des actifs internationaux et la centralité du système financier américain ont consolidé l’usage du dollar.Mais ce système évolue aujourd’hui. Les fonds souverains du Golfe investissent désormais massivement dans les actions, les infrastructures, la technologie et le private equity, tandis que les relations économiques de l’Arabie Saoudite et des Emirats Arabes Unis avec la Chine et l’Asie prennent de l’ampleur.
Le véritable enjeu n’est donc pas de savoir si quelques cargaisons de pétrole seront réglées en yuans. Il est de savoir dans quelle monnaie seront détenus les excédents, émises les dettes, constituées les réserves et valorisés les actifs mondiaux.
Face à Wall Street, Pékin a déjà construit son propre complexe financier.
La Chine a en effet parfaitement identifié cette vulnérabilité.Le modèle qu’elle a choisi repose sur l’État, les banques publiques, les fonds souverains et des plateformes financières directement liées aux priorités stratégiques de la RPC.Central Huijin détient des participations dans des institutions financières chinoises représentant des dizaines de milliers de milliards de dollars d’actifs et agit explicitement comme élément de la national team intervenant pour stabiliser les marchés chinois.
La compétition oppose deux modèles d’organisation du capital : d’un côté, un capitalisme financier largement privé mais très lié aux institutions occidentales ; de l’autre, un capitalisme d’État dans lequel politique industrielle, banque, technologie, commerce et géopolitique sont beaucoup plus directement coordonnés par Pékin.
Néanmoins, la frustration chinoise apparaît dans les chiffres : une économie représentant près de 17 % du PIB mondial nominal ne dispose encore que d’une monnaie pesant environ 2 % des réserves de change identifiées, très loin derrière le dollar dans les paiements, le financement et le marché des changes. La construction de CIPS, l’internationalisation du renminbi et le financement en monnaies locales ne relèvent donc pas seulement d’une politique monétaire ; ils constituent une tentative de réduire l’écart entre puissance productive et puissance financière.
L’Inde suit une trajectoire différente mais participe à la même recomposition. Le Brésil, la Chine, l’Inde et leurs partenaires des BRICS, dans une moindre mesure l’OCS, soutiennent parallèlement le développement des financements en monnaies locales et des institutions comme la New Development Bank. Les dix membres à part entière des BRICS représentaient en 2024 environ 24 % des exportations mondiales de marchandises et 20 % des importations. Et les échanges intra-BRICS sont passés de 84 milliards de dollars en 2003 à environ 1 200 milliardsen 2024, soit une croissance moyenne annuelle double de celle du commerce mondial.
Toutefois, s’il n’existe pas encore de monnaie BRICS en mesure de remplacer le dollar, on relève une stratégie progressive de réduction de la dépendance au dollar. C’est probablement là que se développe la véritable « guerre silencieuse ».
La bataille en cours est non pour contrôler le monde, mais pour contrôler les infrastructures du monde.
Le XXIème siècle sera par une transformation fondamentale de la puissance. Au XXème siècle, contrôler le système international signifiait contrôler des territoires, des armées, des routes maritimes et des ressources. Au XXIème siècle, cela signifie également contrôler les infrastructures invisibles : monnaie de réserve, modes de compensation, indices boursiers, agences de notation, normes comptables, systèmes de paiement, marchés obligataires, plateformes numériques, flux de données, gestion d’épargne et allocation des milliers de milliards de dollars de capital.
La Chine qui l’a bien compris développe ses propres instruments étatiques. L’Inde internationalise progressivement sa monnaie. Les BRICS cherchent tous des mécanismes de règlement alternatifs. Les monarchies du Golfe transforment leurs fonds souverains en instruments d’influence mondiale. Mais l’Europe, elle, demeure prise entre sa souveraineté réglementaire et une dépendance croissante envers des marchés de capitaux, technologies et infrastructures financières souvent américains.
La confrontation géoéconomique n’oppose donc plus Washington à Pékin ou l’Occident aux BRICS mais deux conceptions de l’ordre international : un système dans lequel la mondialisation reste structurée autour du dollar et de l’écosystème financier occidental et un système polycentrique dans lequel plusieurs puissances disposent en propre de leurs monnaies, institutions de financement, systèmes de paiement, gestionnaires d’actifs et circuits d’accumulation du capital. Les conflits contemporains accélèrent cette transformation. Ils fragmentent les chaînes de valeur, transforment l’énergie en arme stratégique, renforcent les politiques industrielles, déplacent les capitaux, redessinent les flux commerciaux et obligent chaque État à choisir les infrastructures financières dont il accepte de dépendre.
Pour les puissances moyennes comme pour les entreprises, cette mutation impose une nouvelle grammaire de la souveraineté. Il ne suffit plus de protéger son territoire : il convient d’identifier précisément ses dépendances. Quelle monnaie finance la dette ? Qui détient les infrastructures critiques ? De quels systèmes de paiement dépend le commerce extérieur ? Où sont hébergées les données ? Quels fournisseurs contrôlent les technologies irremplaçables ? Quelle part des exportations dépend d’un seul marché et quels acteurs peuvent interrompre les flux financiers, énergétiques ou numériques indispensables au fonctionnement de l’économie ? Désormais, la sécurité économique commence par cette cartographie. Dans un système international fragmenté, la puissance ne se mesure plus seulement aux ressources que l’on possède mais au nombre de dépendances que l’on peut imposer aux autres tout en limitant celles que l’on subit.
Ainsi, la véritable bataille qui redessine aujourd’hui la géopolitique mondiale pourrait différer de celle que dévoilent les cartes militaires. Derrière la guerre visible opposant des États se développe une guerre beaucoup plus discrète : celle du contrôle des architectures dans lesquelles circule le capital mondial et s’affirme la puissance.
Celui qui contrôlera ces architectures n’aura pas besoin de posséder le monde. Il lui suffira de rester indispensable à son fonctionnement. Dans le nouvel ordre mondial, la vulnérabilité la plus dangereuse est de découvrir trop tard les dépendances dont on ignorait qu’elles étaient devenues stratégiques.
Mehdi Taje et Jean Dufourcq
[i] « La Chartreuse de Parme » de Stendhal (Henri Beyle) paru en 1839. Un classique de la littérature française.
Nous invitons régulièrement de nombreux experts à écrire analyses et commentaires. Leurs articles sont disponibles gratuitement et publiquement sur notre site.
Contre-amiral (2S) et docteur en science politique, a dirigé des équipes de recherche, enseigné plus de 10 ans et publié sur l’Europe, la Méditerranée, l’Afrique, les stratégies navale et nucléaire.


 La Vigie
 La Vigie
 La Vigie
 La Vigie
 La Vigie